01客户概况与项目背景
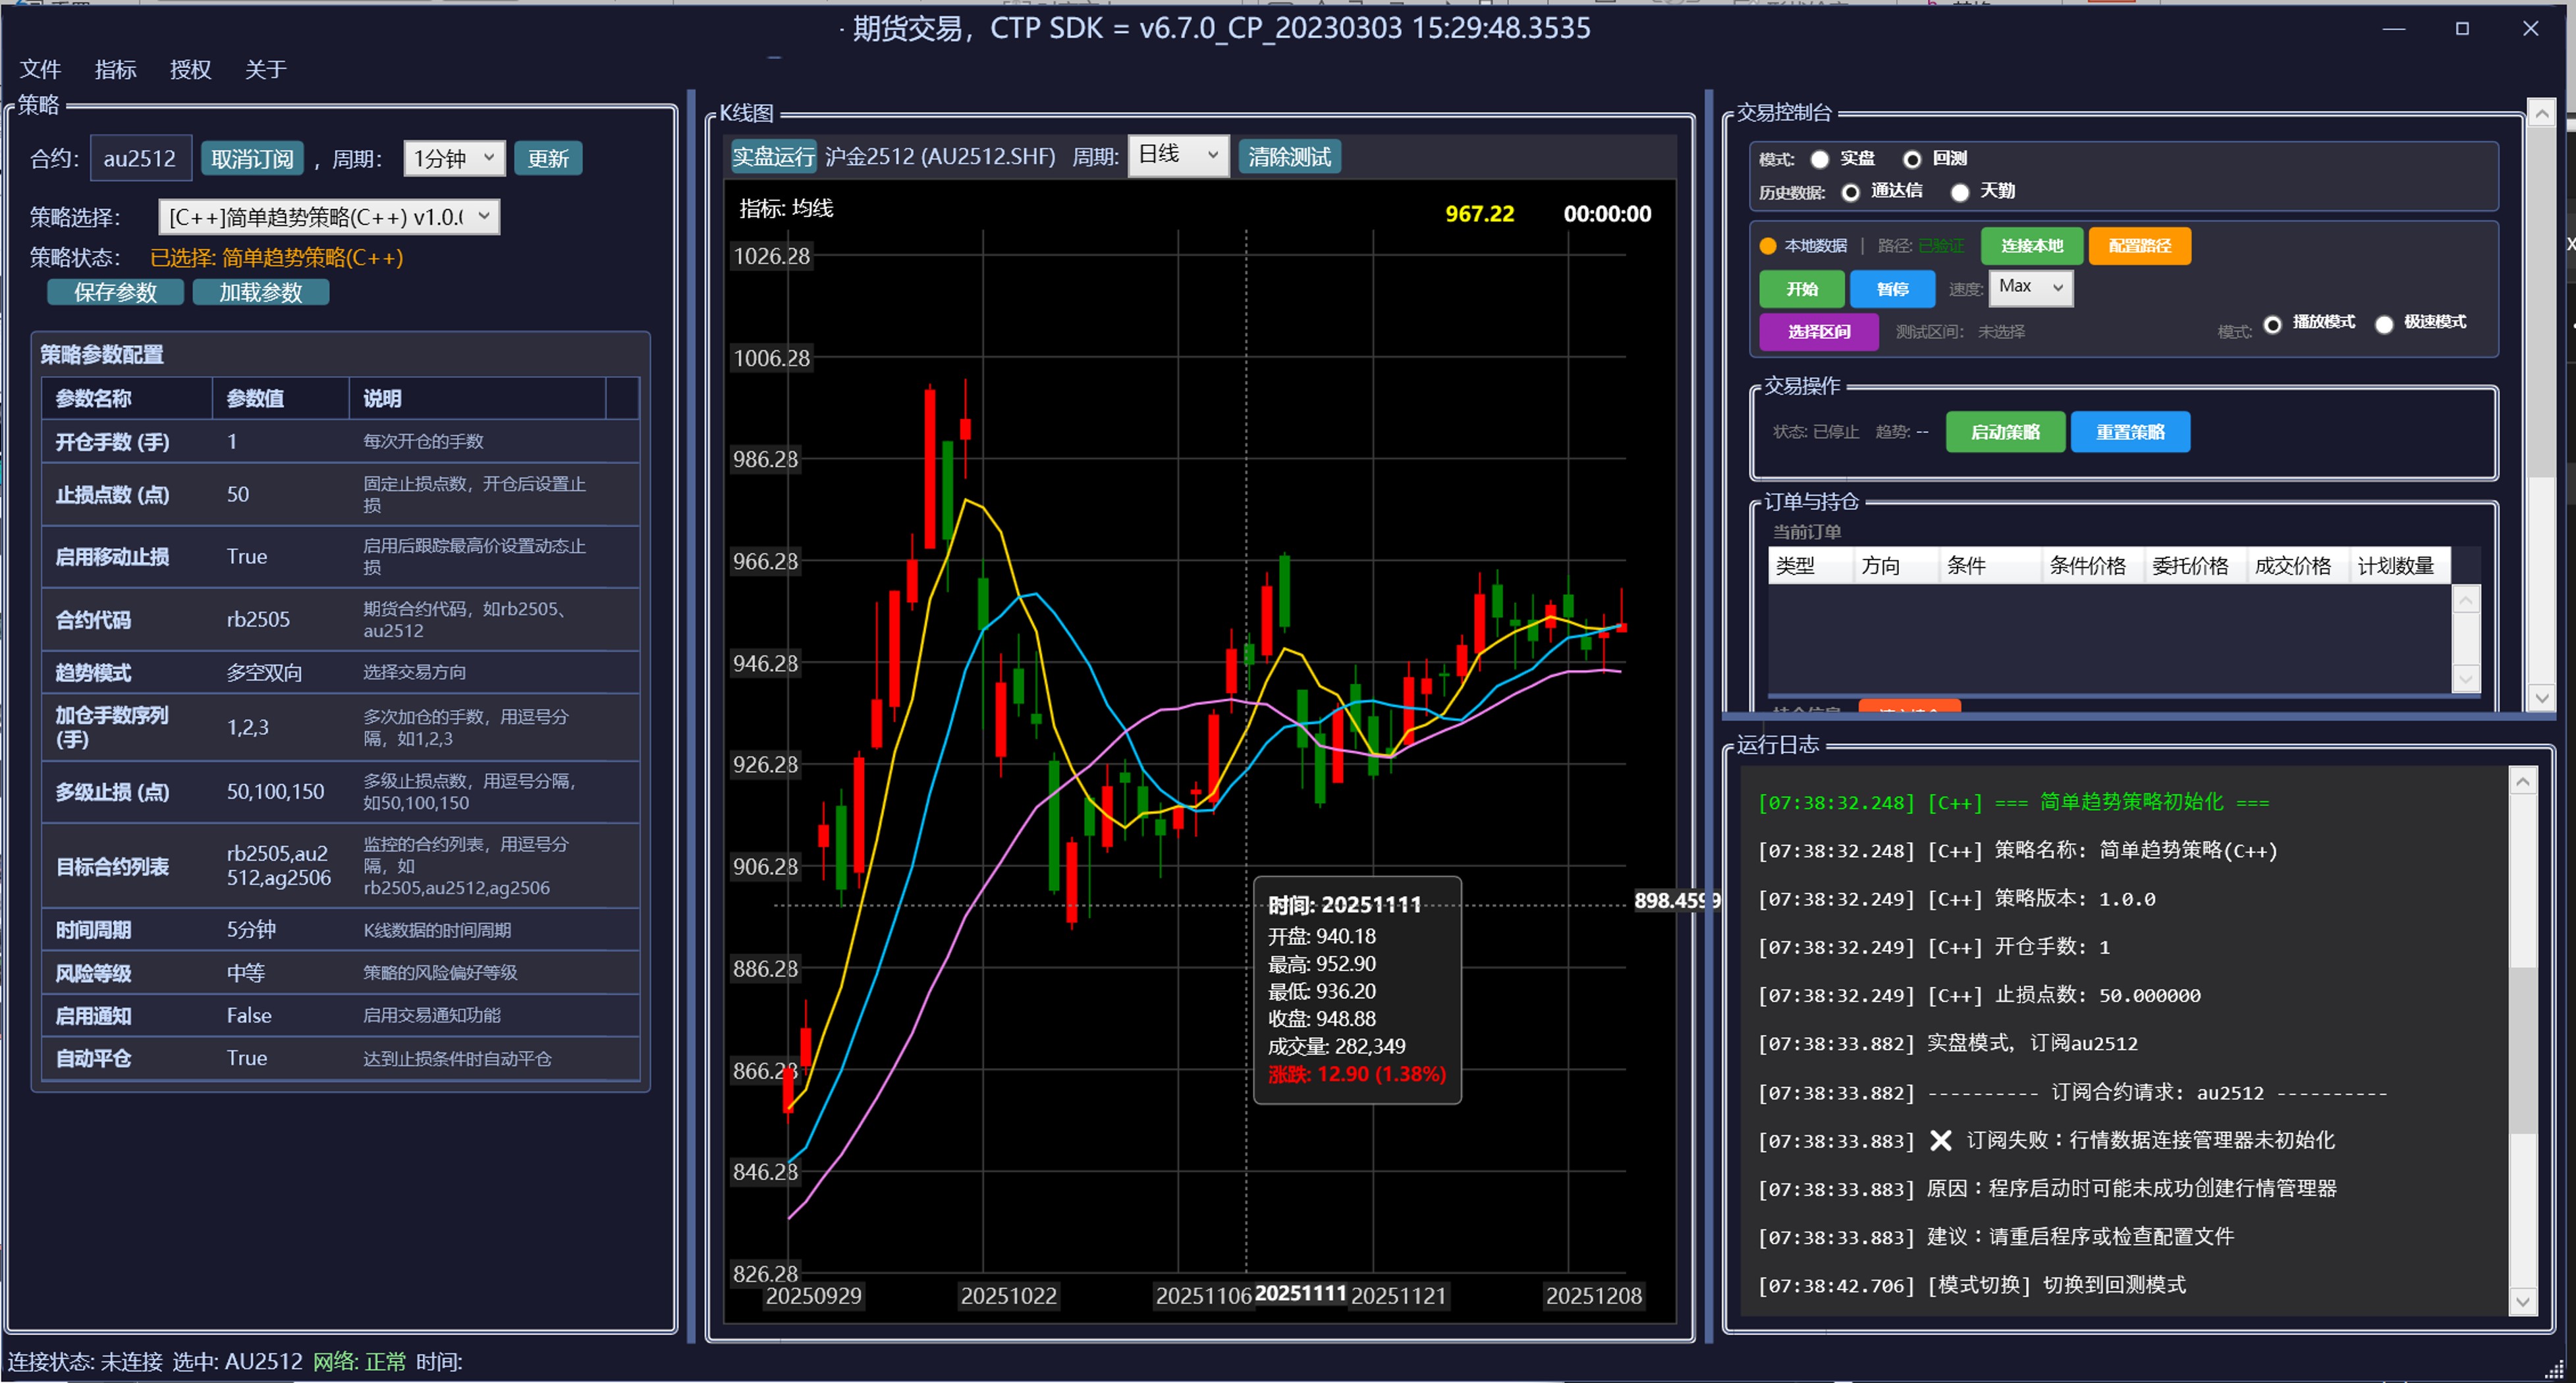
客户为国内综合排名前 10 的券商,其金融工程团队长期维护多因子选股与 CTA 两大类量化策略。过去研究工作基于 Python 脚本零散协作,代码复用度低、回测结果口径不一、因子迭代缓慢。引入 Tool Bank 后,团队将因子、回测、绩效分析全部封装为插件,通过画布可视化方式组合策略,研究效率与可追溯性显著提升。
团队原先每个策略研究员各自写脚本,同一个因子在不同版本代码里实现存在微小差异,直接影响策略评价一致性;回测代码耦合了行情库和因子库,新人上手需要 2 个月以上;领导无法直观审查策略逻辑,评审会只能通过读代码和 PPT 进行,沟通成本极高。
02业务挑战
数据规模庞大,回测耗时严重
全 A 股 10 年日线 + 分钟级数据累计数十亿行,Python 纯 CPU 实现一次完整回测需要 6~8 小时,极大制约了因子试错频率。
因子管理与复用困难
散落在研究员本地的因子脚本超过 300 个,缺少集中管理、版本化和单元测试,同一个因子在不同策略里经常被重复造轮子。
合规与审计要求高
证券行业对策略研发过程的数据、代码、参数全链路审计要求高,纯脚本方案难以出具完整的可追溯记录。
03解决方案
Tool Bank 插件化因子库 + 分布式回测引擎 + 金融可视化插件
团队将行情读取、因子计算、组合构建、撮合、绩效归因等模块全部封装为 Tool Bank 插件。在画布上按步骤连接形成完整策略,画布本身即为可阅读的审计文档。底层调度接入客户的 GPU 服务器集群,实现亿级数据快速回测。
关键实施步骤
数据接入
通过数据插件对接内部行情数据库、财务数据库、舆情因子库,统一返回 Tool Bank 标准表格格式。
因子计算
拖拽已发布的 500+ 因子插件,组合构建 Alpha 信号,支持表达式和行业中性化处理。
组合回测
使用内置撮合引擎 + 交易成本模型,并行执行多组参数网格搜索获取最优参数区间。
绩效归因
自动输出年化收益、最大回撤、Brinson 归因、因子暴露报告等 40+ 项指标与图表。
04Tool Bank 运行截图
策略画布:多因子选股逻辑一目了然
研究员通过画布直接向评审委员会展示策略全链路,每一步可双击查看参数与公式,评审效率大幅提升。
专业级绩效分析仪表盘
内置金融 K 线、净值曲线、回撤、收益分布、Brinson 归因等可视化插件,一键导出到 PDF 报告。
05客户声音
“Tool Bank 最大的价值是把金工团队从重复性的数据清洗和代码搬运中彻底解放出来。现在新人入职一周就能独立回测一个完整策略,团队整体研究产出直接翻倍。”